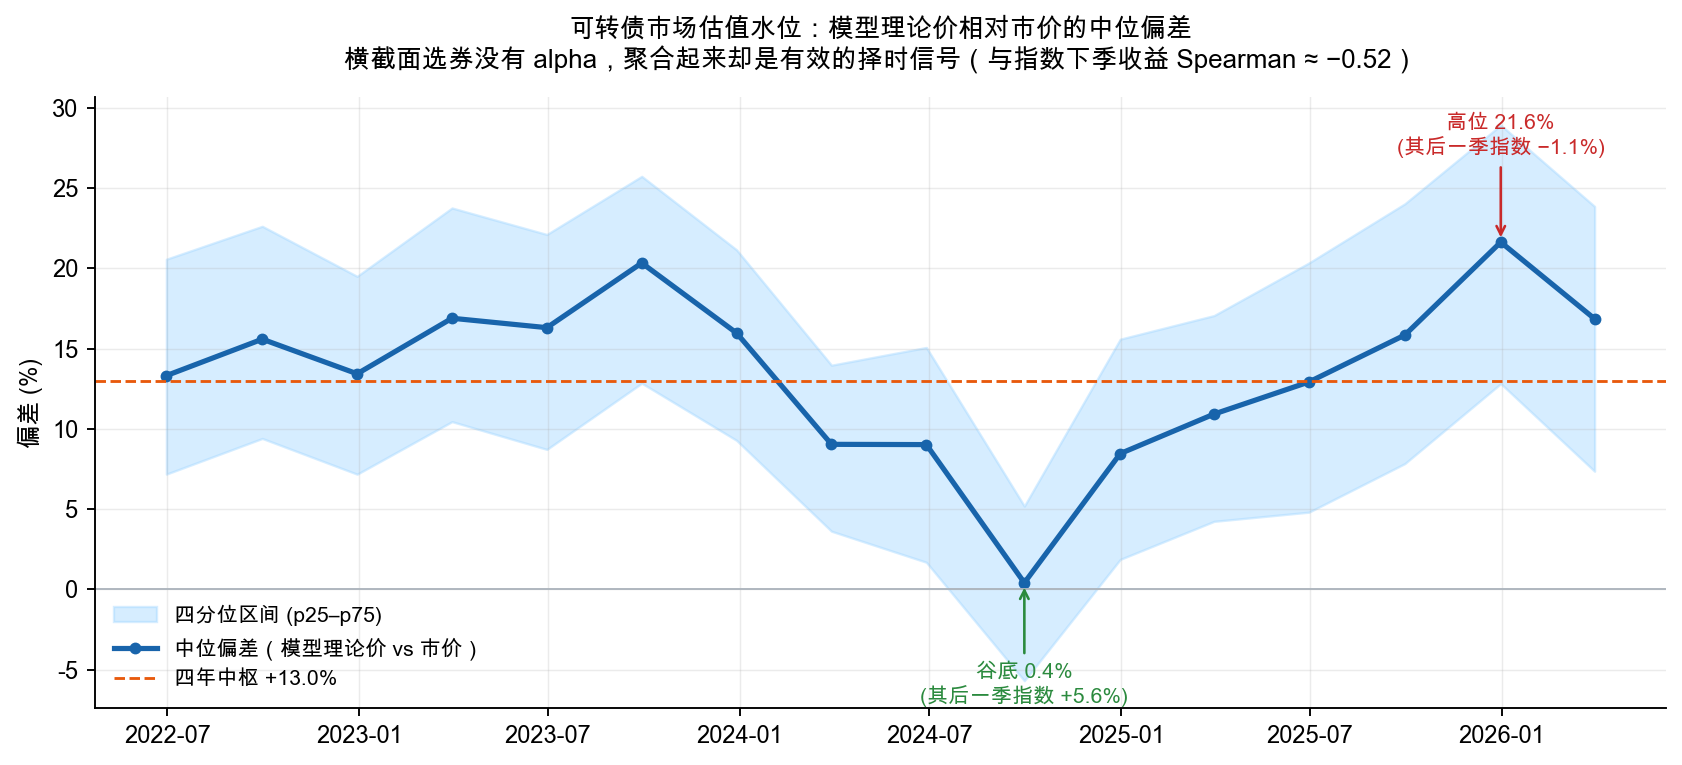
Finance 长文可转债模型定价偏差的横截面与时序信息含量机会分的横截面 Rank-IC 为负(月频 −0.117,t = −3.75),同一模型输出聚合后的中位偏差与指数下季收益 Spearman = −0.522